di di Claudia Segre
La licenza bancaria ottenuta in Messico segna un passaggio decisivo: da piattaforma digitale capace di conquistare milioni di clienti a infrastruttura finanziaria chiamata a dimostrare che innovazione, sostenibilità e inclusione possono procedere di pari passo.
28 Settembre 2026
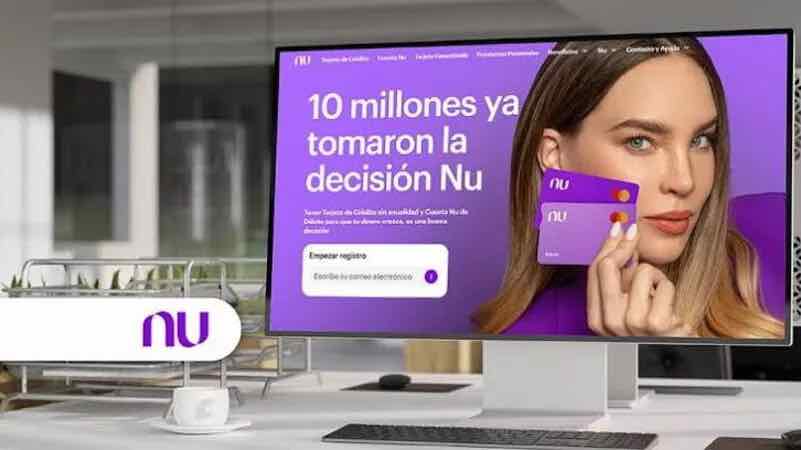
La licenza bancaria ottenuta in Messico segna per Nubank un passaggio decisivo: da piattaforma digitale capace di conquistare milioni di clienti a infrastruttura finanziaria chiamata a dimostrare che innovazione, sostenibilità e inclusione possono procedere di pari passo. Le neobank hanno costruito il loro successo su una promessa semplice: servizi tramite smartphone, commissioni più basse e procedure più rapide. Nu México, controllata messicana del gruppo brasiliano Nubank, porta ora quella promessa a un livello superiore. Dopo l’autorizzazione della Comisión Nacional Bancaria y de Valores del 10 luglio, il 6 agosto ha avviato l’operatività come banca commerciale, completando la trasformazione dalla precedente SOFIPO, la società finanziaria popolare attraverso la quale aveva sviluppato il proprio business.
Non è un dettaglio formale. È il passaggio da un’app che distribuisce prodotti finanziari a una banca pienamente regolamentata, autorizzata a ricevere stipendi, custodire risparmi, offrire credito e servizi di pagamento, che diventa il principale punto di riferimento finanziario per una persona. Il percorso di Nu rovescia quello tradizionale. Di norma una banca ottiene prima la licenza, costruisce l’infrastruttura e poi cerca i clienti. Nu è arrivata alla piena operatività dopo aver creato il marchio, lanciato nel 2020 una carta senza commissione annuale e ampliato l’offerta con un conto di risparmio, prestiti e carte garantite. Ad aprile aveva superato i 15 milioni di clienti; oggi ne dichiara 16 milioni, pari a oltre il 16% della popolazione adulta messicana. Un risultato raggiunto senza filiali, con una presenza estesa in quasi tutti i comuni.
Nel panorama dei paesi emergenti, i paesi latinoamericani si sono ritagliati un posto in prima fila nello sviluppo del Fintech e il Messico è un laboratorio straordinario. La diffusione degli smartphone convive con un uso radicato del contante, con ampie aree di economia informale e disuguaglianze territoriali e di genere. Secondo l’Encuesta Nacional de Inclusión Financiera 2024, il 76,5% delle persone tra i 18 e i 70 anni possiede almeno un prodotto finanziario formale; la percentuale scende al 72,8% tra le donne e sale all’80,9% tra gli uomini. Solo il 63% dispone di un conto di risparmio formale, con un divario di quasi 10 punti percentuali tra donne e uomini. Tra chi possiede un conto, l’uso del cellulare per consultarlo o per effettuare operazioni è però passato dal 54,3% nel 2021 al 69,1% nel 2024. È qui che il caso Nu assume un significato più ampio. La tecnologia può abbattere le distanze e i costi, ma l’apertura di un conto non coincide automaticamente con l’inclusione. Un conto produce inclusione quando consente di ottenere reddito, risparmiare in sicurezza, effettuare pagamenti sostenibili e accedere a credito in modo responsabile. E produce autonomia, in particolare per le donne, quando rafforza il controllo personale delle risorse senza introdurre nuove dipendenze digitali o forme opache di esclusione.
Nu afferma che per il 54% dei suoi clienti si tratta della prima carta di credito e che il 60% dichiara di aver iniziato o aumentato il risparmio grazie alla piattaforma. Indicatori importanti da affiancare alla qualità dell’inclusione: quanti clienti sono davvero esclusi, come utilizzano i prodotti e se il credito aiuta ad affrontare gli imprevisti senza trasformarsi in sovraindebitamento. Anche gli algoritmi saranno decisivi. L’analisi dei dati può valutare persone con una storia creditizia limitata, ma può anche penalizzare redditi irregolari, lavori informali o profili lontani dai modelli dominanti. Efficienza e personalizzazione richiedono quindi trasparenza, protezione dei dati e la possibilità di revisione umana.
La licenza, però, non è il traguardo: cambia il criterio con cui Nu dovrà essere giudicata. Finora, il successo è stato misurato soprattutto in base al numero di utenti. Ora conteranno la stabilità dei depositi, la qualità del credito, la solidità patrimoniale, l’antiriciclaggio, la cybersicurezza e l’assistenza. Per una banca senza sportelli, il servizio clienti non è un accessorio: è parte dell’infrastruttura essenziale. La vera partita sarà trasformare l’ampiezza della base di utenti in profondità della relazione. Possedere una carta Nu non equivale ad avere in Nu la propria banca principale. Il salto avverrà quando più clienti vi accrediteranno lo stipendio, manterranno i risparmi e utilizzeranno più prodotti; questa evoluzione relazionale rende il modello sostenibile e scalabile, ma accresce la responsabilità dell’istituto nei confronti della salute finanziaria delle persone.
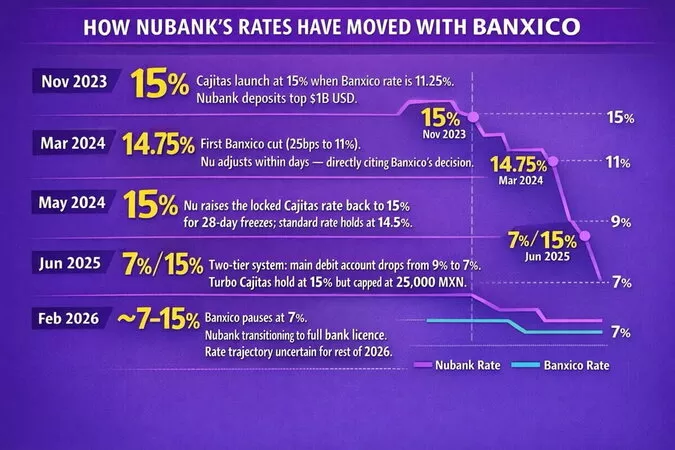
La concorrenza, poi, accelererà il cambiamento del sistema bancario latinoamericano rispetto al passato. Revolut, banca in Messico da gennaio, ha superato il milione di clienti in otto mesi e offre fino al 15% di rendimento sul risparmio: il divario con Nu resta ampio, ma la pressione sui costi dei depositi è già reale. E settembre ha mostrato l’altra faccia della crescita con la lotta agli attacchi informatici: Revolut ha consegnato i dati di circa 680 clienti europei a truffatori che si spacciavano per un ente pubblico, e un suo ex fornitore è stato compromesso. Nessun sistema è stato forzato: hanno ceduto persone e terze parti. Nu non è immune, come dimostra l’attacco a un suo fornitore di recupero crediti in Colombia. Da questo punto di vista il contesto messicano è in peggioramento. Banxico ha registrato 8 incidenti informatici nel sistema finanziario tra gennaio e maggio 2026, il doppio dei 4 di tutto il 2025. Ci sono però fattori che attenuano il rischio: in Messico, le richieste formali delle autorità alle banche passano in genere attraverso canali strutturati della CNBV, non tramite semplici email, quindi la truffa “stile Revolut” dovrebbe essere più difficile. Inoltre, il nuovo status di banca porta a Nu una vigilanza più stretta.
La vicenda messicana va dunque oltre Nubank. La frontiera del digital banking non consiste più soltanto nel conquistare clienti, ma nel trasformare la scala tecnologica in fiducia, resilienza e benessere finanziario. La licenza apre enormi possibilità e, al contempo, obbliga Nu a mantenere la semplicità dell’esperienza mentre la complessità della banca cresce. È da questo equilibrio, non dal solo numero dei conti aperti, che si potrà misurare il successo della prossima fase.